墨西哥67%的高净值人士未进行明确风险管理
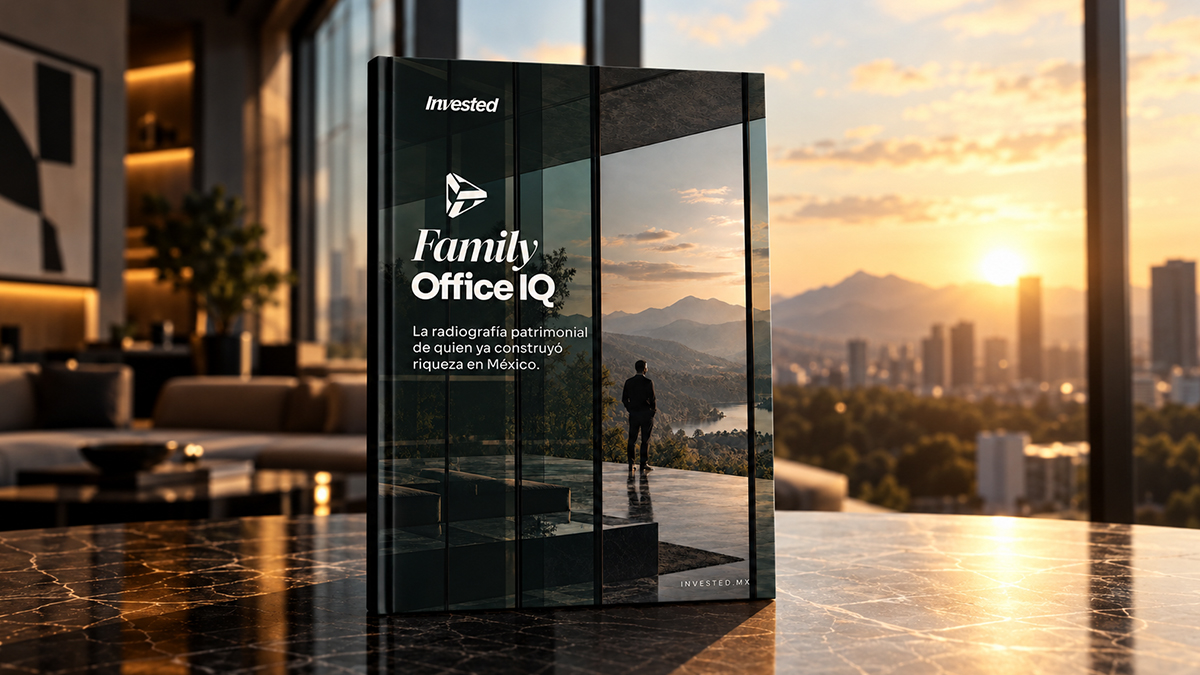
墨西哥高净值人群的财富创造已达前所未有的复杂程度,但支撑其资产的结构却异常脆弱。Invested公司的《家族办公室智商报告》显示,67%的墨西哥高净值人士缺乏明确风险管理,且下一代(Next-Gen)参与度极低,财富传承面临严峻挑战。
在墨西哥高端金融圈中,财富创造已达到前所未有的复杂程度;然而,支撑这些资产的结构却异常脆弱。
根据 Invested 公司编制的《
控制的幻象:法律、税务和市场风险
Invested 的分析表明,资产积累的速度快于为保护这些资产而设计的法律和会计架构的建立速度。仅有 9% 的高净值人士拥有真正协调且整体设计的法律和税务结构。
67% 的人处于不确定状态:41% 的人承认他们只是“凭直觉”感受风险而没有明确界定,另有 28% 的人则根本没有识别出风险。
这种结构性设计上的缺失与金融市场中明显的纪律缺失不谋而合。在投资组合管理方面,仅有 7% 的人根据机构性质的《投资政策声明》(IPS)进行操作。
绝大多数人通过经验主义管理其财富:17% 的人拥有书面指南但并非总能执行,而其余的人则依赖直觉或非正式的对话。
此外,在评估应对突发事件的能力时,Invested 的 FOIQ 评分中的“风险与全面保护”指标仅为 38%,这证实了资本高度面临监管突发事件或非流动性集中风险。
代际脱节:下一代(Next-Gen)被边缘化
Invested 记录的第二个主要脆弱点在于遗产传承和继承人的培养。尽管持续性对于财富的世代相传至关重要,但后代的参与几乎不存在。
根据报告指标,56% 的下一代(Next-Gen)完全不参与家族财富事务。仅有 11% 的人参与了正式且有结构的金融教育流程,而 22% 的人只了解家族资产的基本和表面情况。
这种脱节与创始人自身的思维模式形成了鲜明对比:对于 43% 的财富所有者而言,财富主要代表着个人自由和选择权,这高于多代传承(17%)或家庭稳定(11%)的考量。然而,由于推迟对下一代(Next-Gen)的培养,一旦出现意外的接班情况,流动性和运营中的企业都将面临风险。
战略当务之急
Invested 的调查结果总结道,真正的财富成熟度并非由累积的资本量来衡量,而是由财富结构在无需其创造者直接干预的情况下抵御关键事件的能力来衡量。
对于墨西哥的家族企业而言,确保其资产的世代传承需要从本能转向制度化,这包括三个基本优先事项:
- 审计结构性风险: 设计一个全面的法律和税务蓝图,以取代单纯的直觉判断。
- 投资制度化: 制定正式的《投资政策声明》(IPS),明确资产配置、流动性和再平衡的规则。
- 专业化代际传承: 在继承变得紧迫之前,将下一代(Next-Gen)纳入财富教育计划。
创造财富需要商业远见,但保全财富则需要制度架构。从个人直觉转向书面治理是唯一能将今天的财务成功转化为明天可持续遗产的途径。
本文提供的数据是 Invested 编制的《家族办公室智商:墨西哥财富创造者的财富画像》(Family Office IQ: La Radiografía Patrimonial de quien ya construyó riqueza en México)研究报告的一部分。如需了解治理、财富管理和继承的完整方法、结果和分析,请查阅
此文章